Klaar voor verandering: zo versterk je je financiën voor nieuwe levensfasen
Klaar voor verandering: zo versterk je je financiën voor nieuwe levensfasen
Het leven zit vol veranderingen – sommige gepland, andere onverwacht. Misschien ga je samenwonen, krijg je een kind, wissel je van baan of denk je na over je pensioen. Elke nieuwe fase brengt kansen én financiële uitdagingen met zich mee. Voorbereid zijn betekent niet alleen geld opzijzetten, maar ook zorgen voor rust en flexibiliteit, zodat je met vertrouwen beslissingen kunt nemen wanneer het leven verandert. Hier lees je hoe je je financiële basis kunt versterken, ongeacht in welke fase je zit.
Krijg inzicht in je financiële situatie
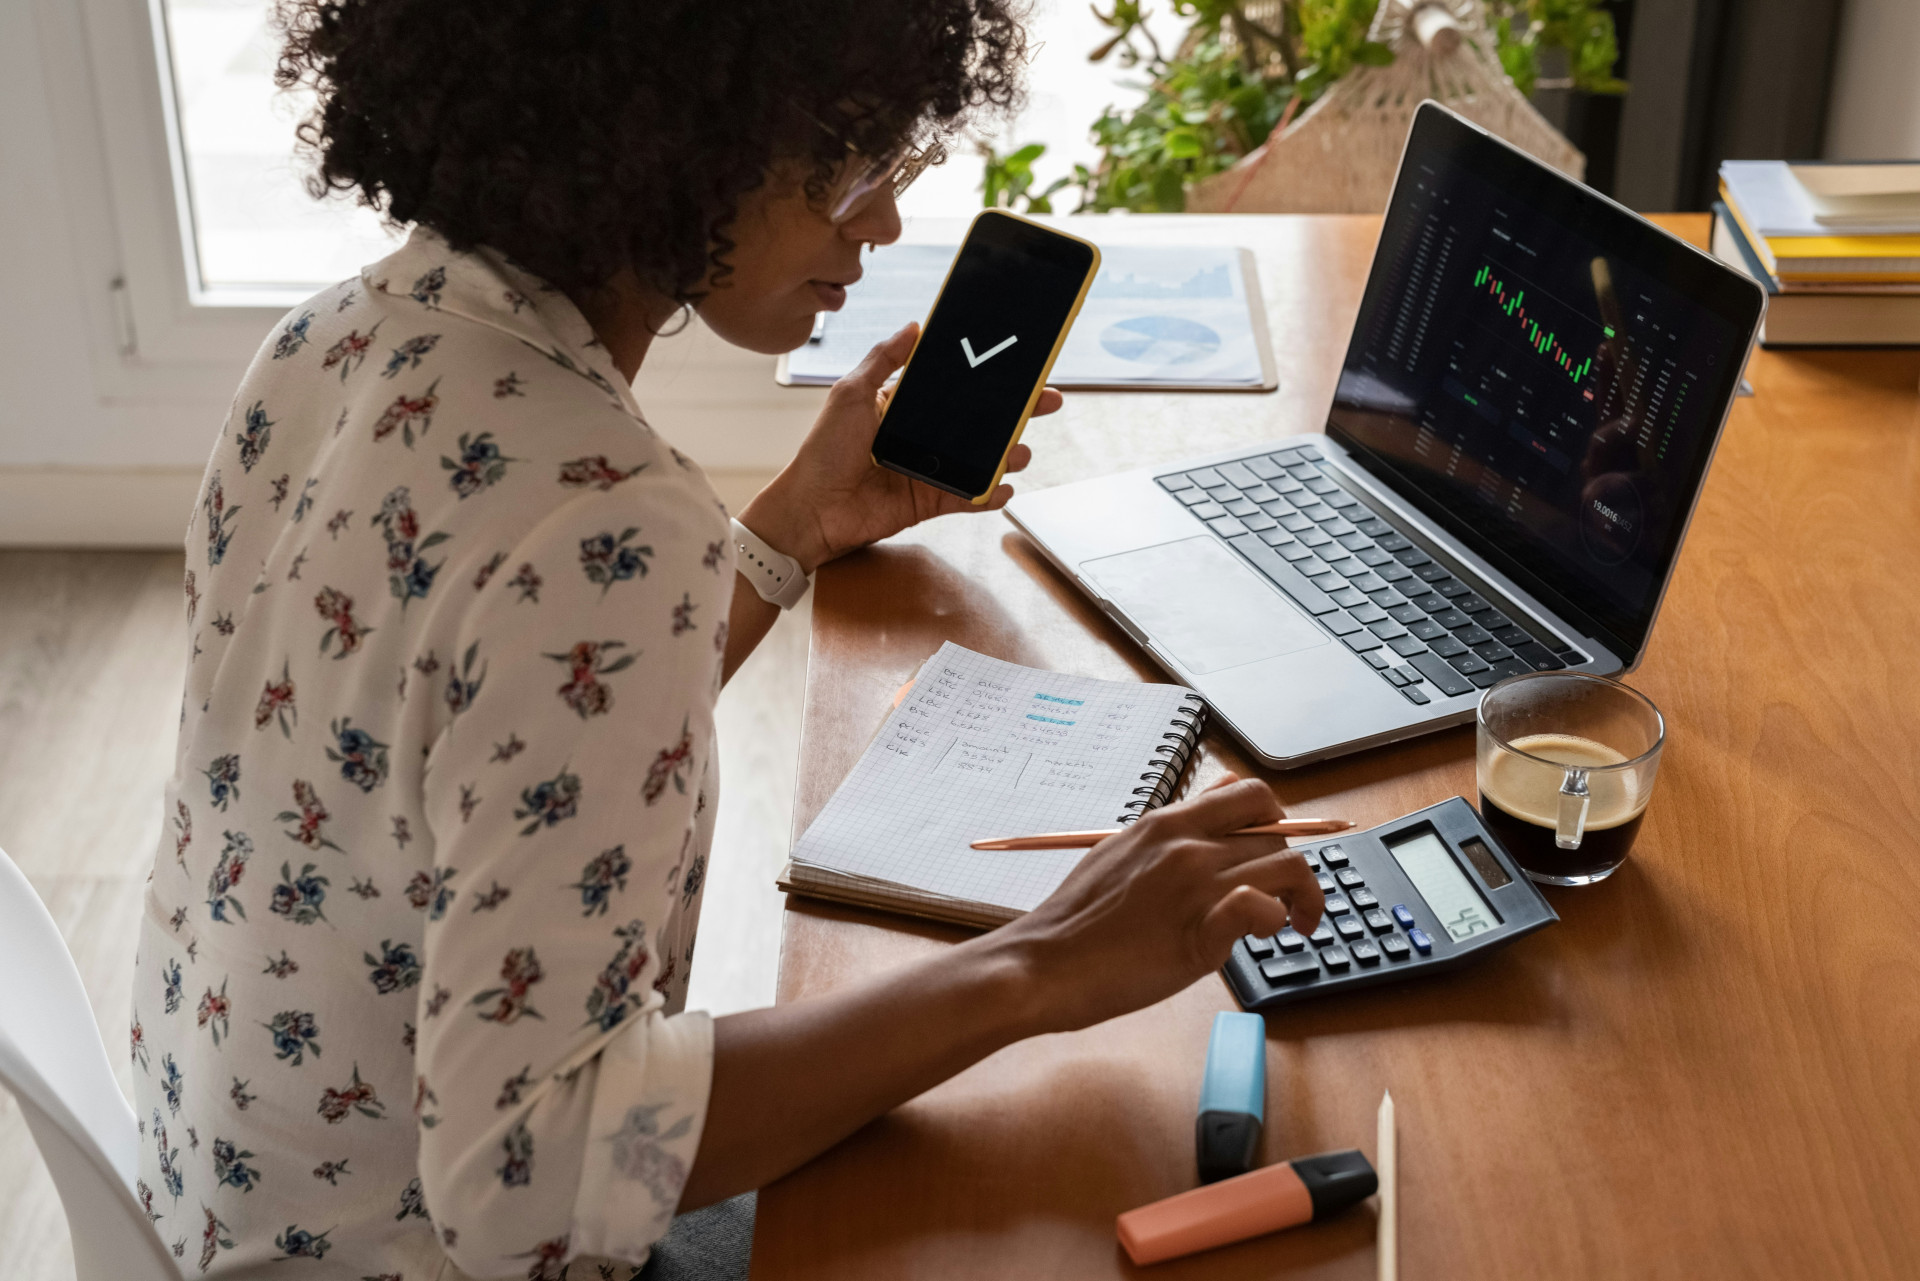
De eerste stap naar financiële veerkracht is overzicht. Veel mensen ontdekken pas waar hun geld naartoe gaat als ze hun inkomsten en uitgaven echt in kaart brengen. Begin met het opstellen van een overzicht van je vaste lasten, inkomsten en eventuele schulden. Gebruik digitale tools of apps die automatisch je uitgaven categoriseren – zo zie je snel waar je kunt besparen of bijsturen.
Een realistisch budget is geen beperking, maar een hulpmiddel voor vrijheid. Als je weet wat er binnenkomt en uitgaat, kun je plannen in plaats van reageren. Dat maakt het makkelijker om veranderingen op te vangen, groot of klein.
Bouw een financiële buffer op
Een noodbuffer is in elke levensfase een van de beste investeringen die je kunt doen. Het geeft rust als er onverwachte kosten opduiken – of het nu gaat om een kapotte wasmachine, een verhuizing of een periode met minder inkomen.
Een veelgebruikte richtlijn is om drie tot zes maanden aan vaste lasten op een vrij opneembare spaarrekening te hebben. Ben je zzp’er of heb je een wisselend inkomen, dan is een grotere buffer verstandig. Het belangrijkste is om te beginnen – ook kleine bedragen die je maandelijks opzijzet, groeien met de tijd.
Pas je financiën aan bij veranderingen in je leven
Wanneer je leven verandert, moet je financiële planning meebewegen. Dat geldt zowel voor positieve gebeurtenissen als voor moeilijke momenten.
- Samenwonen of verhuizen: Maak een gezamenlijk budget en spreek af hoe jullie kosten en spaargeld verdelen. Dat voorkomt misverstanden en zorgt voor duidelijkheid.
- Kinderen: Denk aan kinderopvang, kinderbijslag, verzekeringen en eventueel een spaarrekening voor later. Kleine aanpassingen nu kunnen later veel verschil maken.
- Nieuwe baan: Controleer je pensioenregeling, verzekeringen en secundaire arbeidsvoorwaarden. Een hoger salaris betekent niet automatisch meer financiële ruimte als je uitgaven ook stijgen.
- Pensioen: Naarmate je pensioen dichterbij komt, is het slim om te bekijken hoe je je vermogen wilt gebruiken. Misschien wil je je hypotheek aflossen, je beleggingen aanpassen of nadenken over nalatenschap.
Door op tijd keuzes te maken, maak je de overgang soepeler en behoud je meer controle.
Læs også:


Gebruik technologie als hulpmiddel
Digitale oplossingen maken het makkelijker om grip te houden op je geld. Budgetapps, beleggingsplatforms en automatische spaarfuncties helpen je om te sparen, te investeren en je voortgang te volgen. Veel Nederlandse banken bieden tegenwoordig persoonlijke financiële dashboards die inzicht geven in je bestedingspatroon en helpen bij het stellen van doelen.
Vergeet niet: technologie is een hulpmiddel, geen vervanging voor gezond verstand. Gebruik het om overzicht te creëren, niet om beslissingen uit handen te geven.
Denk vooruit – maar blijf flexibel
Een sterke financiële basis draait niet alleen om sparen, maar ook om aanpassingsvermogen. Denk na over verschillende scenario’s: wat als je je baan verliest, ziek wordt of minder wilt gaan werken? Heb je verzekeringen die dat opvangen, en weet je hoe je je uitgaven kunt bijstellen?
Tegelijkertijd is het belangrijk om ruimte te houden voor levenskwaliteit. Financiële planning moet niet beperkend zijn, maar juist vrijheid mogelijk maken. Als je de basis op orde hebt, kun je met een gerust hart ja zeggen tegen nieuwe kansen – zonder zorgen over wat er gebeurt als plannen veranderen.
Vraag advies als dat nodig is
Grote veranderingen kunnen complex zijn, en het is heel normaal om hulp te vragen. Een financieel adviseur, pensioenexpert of boekhouder kan helpen om overzicht te krijgen en keuzes te maken die passen bij jouw situatie. Dat kan een investering zijn die zichzelf snel terugverdient.
Er zijn ook gratis of laagdrempelige adviesmogelijkheden via gemeenten, vakbonden of organisaties zoals het Nibud, waar je onafhankelijk advies kunt krijgen.
Financiële rust geeft vrijheid
Je financiën versterken gaat niet alleen over cijfers, maar over zekerheid en mogelijkheden. Met een stevig fundament kun je veranderingen in het leven met vertrouwen tegemoetzien. Of je nu aan een nieuw hoofdstuk begint of onverwachte uitdagingen tegenkomt – het is nooit te laat om de regie te nemen over je financiële toekomst.
Læs også: